Dans un contexte où les aléas de la vie peuvent frapper sans prévenir, le parent solo qui est travailleur indépendant et qui n’a pas de pension alimentaire doit anticiper pour préserver sa santé, la retraite et la stabilité financière de son foyer. La prévoyance joue un rôle clé : elle garantit le versement de prestations en cas de maladie, d’accident ou d’hospitalisation, afin de compléter les indemnités parfois insuffisantes du régime obligatoire et d’assurer le maintien des revenus, l’éducation des enfants et la pérennité de l’entreprise. En 2026, les offres évoluent pour répondre spécifiquement à ces situations de parent solo sans aide juridique, en associant assurance santé, protection sociale et solutions de retraite adaptées. Cet article vous guide pour comprendre les enjeux, choisir une offre adaptée et naviguer entre risque professionnel, invalidité et sécurité financière.
- En bref : la prévoyance protège vos revenus en cas d’arrêt maladie, d’invalidité ou de décès.
- Elle permet de financer les charges courantes de l’entreprise et d’assurer la sécurité financière de la famille.
- Elle complète une assurance santé familiale et une couverture de protection sociale.
- Les formules peuvent inclure un capital décès et une rente éducation pour les enfants.
Prévoyance pour parent solo travailleur indépendant sans pension alimentaire : sécuriser l’avenir
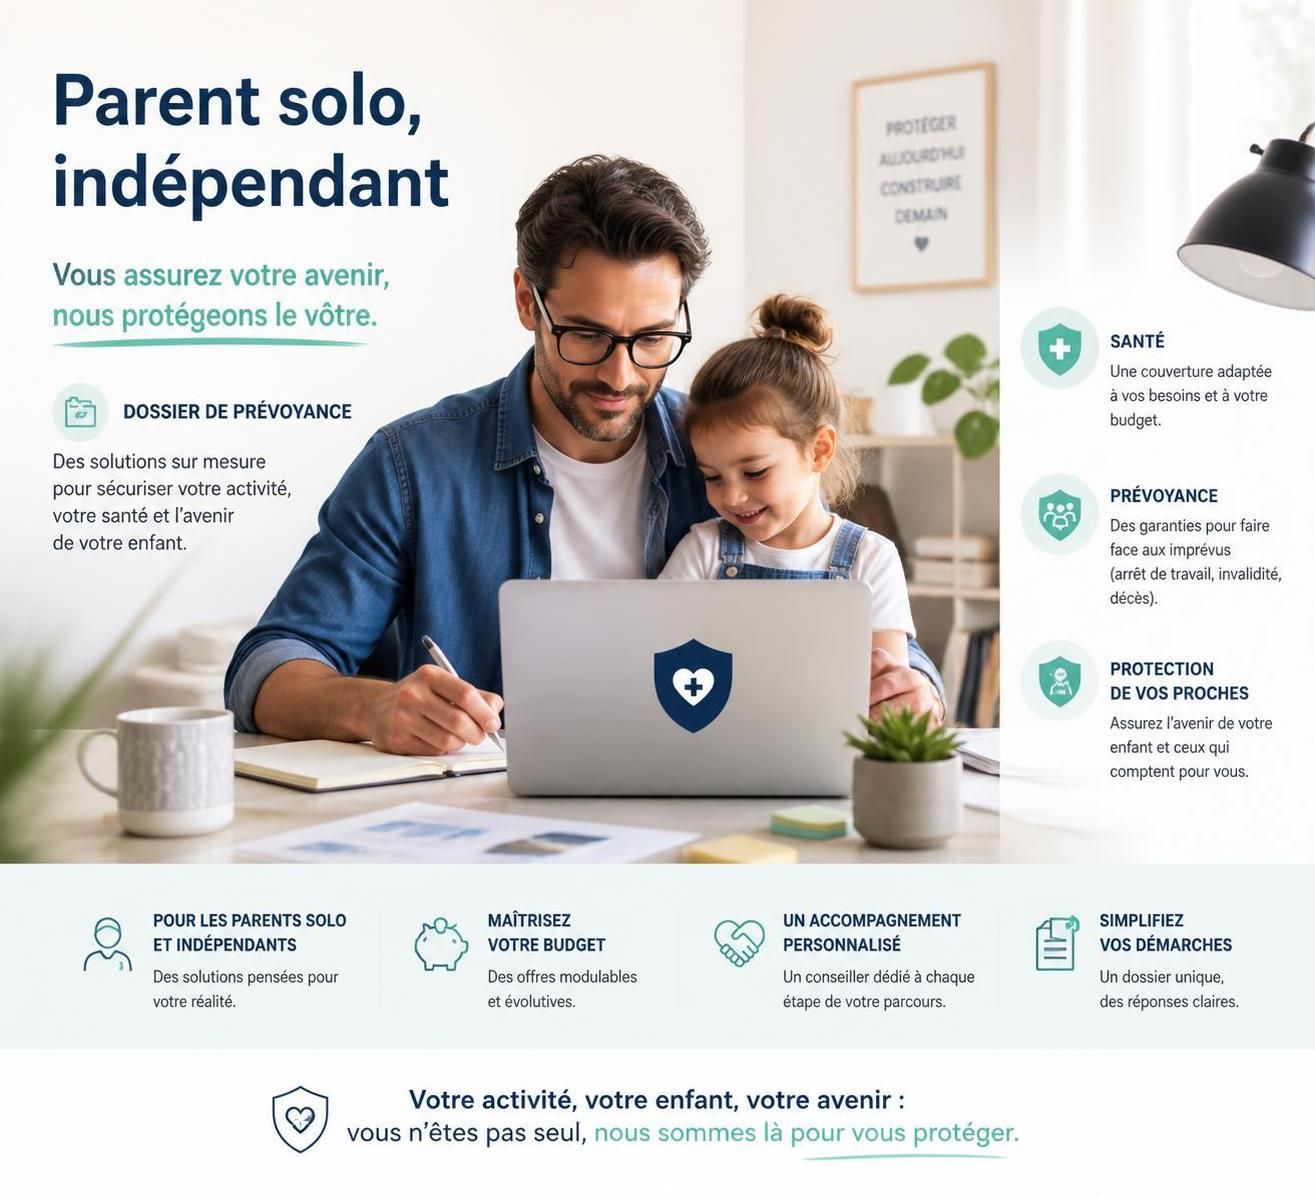
La prévoyance est conçue pour répondre aux besoins spécifiques des parents solos qui gèrent seuls les finances familiales et les obligations professionnelles. En cas d’arrêt de travail, d’invalidité ou de décès, elle garantit le maintien des revenus et la continuité des activités, tout en assurant une couverture santé adaptée à l’ensemble de la famille. Pour les travailleurs indépendants, il est crucial de protéger les dépenses liées à la santé, les charges opérationnelles et les projets d’avenir, y compris la retraite et la sécurité des proches.
Les points forts de la prévoyance adaptée au travail indépendant
Les offres dédiées aux travailleurs indépendants et aux parents solos se distinguent par trois atouts majeurs :
- Adhésion rapide : inscription sur simple déclaration d’état de santé en 3 questions, jusqu’à 60 ans, avec préprovidentions adaptées.
- Aucun délai d’attente : la couverture santé et la prévoyance peuvent démarrer sans période de carence, ce qui est crucial pour les entrepreneurs dès le lancement de leur activité.
- Tarif clair et sans surprise : pas d’augmentations liées à l’âge pour la prévoyance, les frais généraux et la santé, facilitant la gestion budgétaire.
Nos formules et mécanismes de couverture
Maintien de vos revenus en cas d’arrêt maladie : la protection se calcule après intégration du Régime Obligatoire reconstitué, selon la base de garantie souscrite et à partir de l’expiration du délai de franchise choisi. Deux options de franchises existent, couvrant la maladie, l’accident et l’hospitalisation médicale ou chirurgicale. L’invalidité est définie selon un barème professionnel, et peut être déclenchée dès 16 % d’invalidité pour certains métiers.
| Éléments de prévoyance | Détails |
|---|---|
| Maintien de revenus (arrêt maladie/hospitalisation) | Régime Obligatoire reconstitué, base de garantie choisie, délai de franchise, 2 choix de franchises. |
| Invalidité | Définie selon un barème professionnel, avec prise en compte du métier; déplacement potentiel du seuil à partir de 16 % pour les médecins et équivalents. |
| Décès et prestations associées | 2 formules au choix du bénéficiaire : capital majoré ou capital + rente éducation; aide immédiate aux premiers frais. |
| Risque Totale et Irréversible d’Autonomie | Prestation spécifique adaptée à la perte d’autonomie, pour sécuriser l’avenir de l’enfant et la continuité des finances familiales. |
Cas pratique et liens utiles
Pour guider votre décision, prenez en compte votre assurance santé, votre protection sociale, et votre retraite. Si vous cherchez une approche globale, explorez des ressources dédiées au couverture décès et tutelle, ou découvrez les spécificités dédiées au dirigeant TNS et au télétravail dans la prévoyance des dirigeants TNS et du télétravail. Pour optimiser votre gestion financière et éviter les erreurs, consultez aussi le co-pilotage des erreurs de gestion. Une référence pour le choix bancaire et les partenaires du quotidien est aussi utile, notamment une banque traditionnelle dans le Sud-Ouest.
Dans un cadre 2026, il est essentiel de lier protection sociale et sécurité financière en prévoyant des prestations en cas de maladie ou d’hospitalisation, tout en assurant des prestations de rente éducation pour les enfants et des mesures de couverture décès adaptées à votre situation de parent solo.
Quand et comment agir pour sécuriser votre avenir
Agir tôt permet de mieux planifier votre retraite et de sécuriser l’avenir de vos enfants, tout en protégeant votre activité professionnelle et votre assurance santé familiale. Pour aller plus loin sur les aspects pratiques, vous pouvez consulter des ressources spécialisées et comparer les offres afin d’obtenir un devis adapté à votre profil de travailleur indépendant et à votre rythme de vie. Pour les questions liées à l’organisation et à la gestion, certaines ressources en ligne vous accompagnent dans la mise en place d’un système de prévoyance efficace et transparent.
En pratique : conseils et ressources
Pour optimiser votre choix, comparez les garanties, les délais et les coûts, puis vérifiez l’adaptation à votre situation de parent solo sans pension alimentaire. Pensez à la sécurité financière de votre foyer, à la protection de votre santé et à un plan pour la retraite.
- Évaluez vos charges professionnelles et personnelles et estimez les besoins de couverture.
- Considérez le rôle d’un capital en cas de décès et la mise en place d’une rente éducation si nécessaire.
- Vérifiez les options de franchise et les mécanismes liés à l’invalidité et à l’assurance hospitalisation.
- Intégrez les éléments de risque professionnel et de sécurité financière dans votre plan global.
La prévoyance est-elle adaptée à un parent solo sans pension alimentaire ?
Oui. Les offres dédiées au travailleur indépendant permettent de sécuriser les revenus, de financer les dépenses courantes et de protéger les proches, même sans pension alimentaire.
Comment choisir entre capital décès et rente éducation ?
Évaluez les besoins de vos enfants et la situation financière. Le capital décès apporte une aide immédiate; la rente éducation assure un financement continu jusqu’à l’âge adulte.